CÁC NGƯỠNG CHỊU THUẾ CỦA HỘ KINH DOANH
(Quy định tại Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ, được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP ngày 29 tháng 4 năm 2026 của Chính phủ)
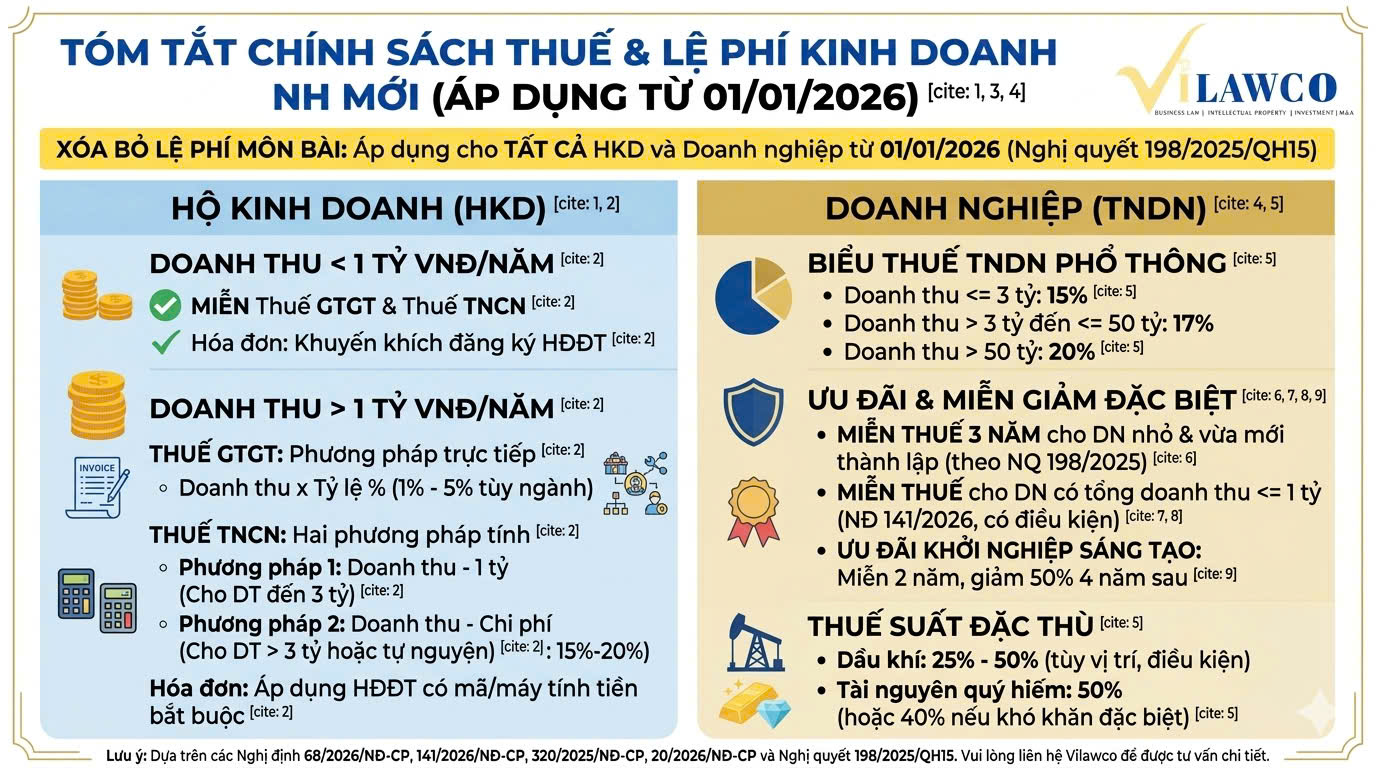
| Tiêu chí | Nhóm 1: Doanh thu dưới 01 tỷ đồng/năm | Nhóm 2: Doanh thu trên 01 tỉ đồng/năm |
Thuế GTGT |
Không phải nộp | * Áp dụng phương pháp tính trực tiếp theo doanh thu bằng tỷ lệ % nhân (x) doanh thu.
Thuế GTGT phải nộp = Doanh thu x Tỷ lệ % Doanh thu để tính thuế giá trị gia tăng là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng, bao gồm các khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng. Tỷ lệ % để tính thuế GTGT được quy định như sau: – Phân phối, cung cấp hàng hóa: 1%; – Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5%; – Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu: 3%; – Hoạt động kinh doanh khác: 2%. * Tự nguyện đăng ký áp dụng phương pháp khấu trừ nếu đủ điều kiện Theo Điều 21 Nghị định 181/2025/NĐ-CP. Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào được khấu trừ |
Thuế TNCN |
Không phải nộp | 1. Đối với HKD có doanh thu năm trên 01 tỷ đồng đến 03 tỷ đồng:
Số thuế TNCN phải nộp = Thuế suất x doanh thu tính thuế Doanh thu tính thuế được xác định bằng phần doanh thu vượt trên mức 01 tỷ đồng. Thuế suất đối với từng ngành, nghề: – Phân phối, cung cấp hàng hoá: thuế suất 0,5%; – Dịch vụ, xây dựng không bao thầu nguyên vật liệu: thuế suất 2%. Riêng hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: thuế suất 5%; – Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: thuế suất 1,5%; – Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số: thuế suất 5%; – Hoạt động kinh doanh khác: thuế suất 1%. 2. Đối với HKD có doanh thu năm trên 03 tỷ đồng và HKD đề cập tại Mục 1 nêu trên lựa chọn phương pháp tính thuế TNCN theo thu nhập tính thuế x thuế suất (%): Thu nhập tính thuế được xác định bằng doanh thu của hàng hóa, dịch vụ bán ra trừ (-) đi chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế. Thuế suất được quy định như sau: – Doanh thu năm từ trên 01 tỷ đồng đến 03 tỷ đồng: 15%; – Doanh thu năm trên 03 tỷ đồng đến 50 tỷ đồng: 17%; – Doanh thu năm trên 50 tỷ đồng: 20%. Thu nhập từ cho thuê bất động sản không áp dụng cách tính thuế quy định tại khoản này. |
Các loại thuế khác (Thuế TTĐB, thuế tài nguyên, thuế bảo vệ môi trường) |
Trường hợp hộ kinh doanh có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường theo quy định của pháp luật thuế thì việc xác định nghĩa vụ thuế được thực hiện theo quy định của pháp luật về từng loại thuế tương ứng. | |
Trách nhiệm kê khai doanh thu |
Thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo. | * Thuế GTGT:
– Doanh thu trên 01 tỷ đồng đến 50 tỷ đồng: Khai thuế theo quý; – Doanh thu trên 50 tỷ đồng: Khai thuế theo tháng. * Thuế TNCN: – Khi áp dụng phương pháp tại Mục 1 Thuế TNCN nêu trên: Kê khai theo quý cùng thời hạn kê khai thuế GTGT. – Khi áp dụng phương pháp tại Mục 2 Thuế TNCN nêu trên: Khai tạm nộp thuế TNCN theo tháng, quý trên cùng hồ sơ khai thuế GTGT. |
Hóa đơn |
Khuyến khích đăng ký sử dụng hoá đơn điện tử có mã của cơ quan thuế hoặc hoá đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. | Áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp HKD có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn; |
LỆ PHÍ MÔN BÀI:
Từ 01/01/2026, lệ phí môn bài không còn được áp dụng (theo khoản 7 Điều 10 Nghị quyết số 198/2025/QH15 ngày 17 tháng 5 năm 2025 của Quốc Hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân).
CÁC NGƯỠNG CHỊU THUẾ CỦA DOANH NGHIỆP THUẾ TNDN
(Quy định tại Nghị định số 320/2025/NĐ-CP ngày 15 tháng 12 năm 2025 của Chính phủ, được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP ngày 29 tháng 4 năm 2026 của Chính phủ)
STT |
Đối tượng |
Thuế suất |
| 1 | Doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng | 15% |
| 2 | Doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng | 17% |
| 3 | Hoạt động tìm kiếm, thăm dò và khai thác dầu khí | 25% đến 50% căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ |
| 4 | Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: Bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) | 50% |
| Trường hợp các mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn | 40% | |
| 5 | Các trường hợp khác | 20% |
Lưu ý quan trọng:
– Đối với Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu sẽ được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu
(khoản 4 Điều 10 Nghị quyết số 198/2025/QH15, khoản 3 Điều 7 Nghị định số 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số Điều của Nghị quyết số 198/2025/QH15).
– Đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam mà chỉ có tổng doanh thu năm từ 01 tỷ đồng trở xuống sẽ thuộc đối tượng được miễn thuế (Điều 2 Nghị định số 141/2026/NĐ-CP).
Tuy nhiên, quy định này sẽ không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế (điểm d Điều 2 Nghị định số 141/2026/NĐ-CP).
– Các thu nhập từ hoạt động khởi nghiệp sáng tạo sẽ được miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo
(khoản 1 Điều 10 Nghị quyết số 198/2025/QH15, khoản 1 Điều 7 Nghị định số 20/2026/NĐ-CP).
📞 CONTACT LEGAL CONSULTANT:
VILAWCO is a leading law firm with a team of highly experienced lawyers specializing in criminal, civil, corporate, marriage and family law, and more. We are committed to providing comprehensive legal support and answering all your legal questions. If you have any further questions, please do not hesitate to contact us.
VILAWCO – Solid legal foundation, complete trust.
Address: 115 Street 1, Binh Tri Dong Ward, Ho Chi Minh City, Vietnam.
Hotline: 0876 079 899
Email: info-atty@vilawco.com

Phản hồi gần đây